

लक्ष्मण फुयाल, काठमाडौं । बीमा जोखिम व्यवस्थापनको एक महत्वपूर्ण औजार हो । यो बीमितबाट बीमकलाई जोखिम हस्तान्तरण गर्ने, दुर्घटना, बिमारी, प्राकृतिक प्रकोप वा अन्य दायित्व जस्ता अप्रत्याशित घटनाहरूको अवस्थामा मानसिक शान्ति र वित्तीय सुरक्षा प्रदान गर्ने एक वित्तीय औजार रुपमा बीमालाई लिइन्छ ।
जसरी हामीले आफूले कमाएको पूजीँको बचत गर्न बैंक तथा वित्तिय संस्थाहरुमा राख्ने गर्दछौ त्यस्तै मान्छेको जीवनमा भैपरि आउने समस्याबाट जोगिन तथा जीवन बचाउन बीमा गर्ने गर्छौ ।
बीमालाई बीमित (बीमा गर्नेमानिस वा संस्था) को जोखिम बीमक (बीमा कम्पनी) लाई हस्तान्तरण गर्ने प्रक्रियाको रुपमा बुझ्न सकिन्छ ।
बीमा गर्ने व्यक्ति (बीमित) ले निश्चित रकम (बीमाशुल्क) बीमकलाई भुक्तानी गरे बापत बीमकले बीमितको बीमा गरिएको जीवन, सम्पत्ति तथा दायित्वको वित्तीय नोक्सानीको क्षतिपूर्ति प्रदान गर्ने प्रक्रिया नै बीमा हो । नेपालमा बीमा नियमावली, २०४९ अनुसार बीमालाई जीवन, निर्जीवन र पुनर्बीमागरी तीन भागमा विभाजन गरिएको छ ।
जीवन बीमाको परिचय
मानिसको जीवनको जोखिम विरुद्ध गरिने बीमालाई जीवन बीमा भनिन्छ । मानिसको जीवनमा आइपर्ने जोखिमले मानिसको जीवनलाई कुनै क्षति पुगेमा वा मृत्यु भएमा बीमाले सो वापत क्षतिपूर्ति प्रदान गर्ने गर्दछ । साथै जीवन बीमा पोलिसिले आर्थिक बचतको कार्य समेत गर्दछ । यसले बीमितको वा बीमितप्रति आश्रित व्यक्तिहरूको जीवनको आर्थिक सुरक्षा समेत गर्दछ ।
बीमा ऐन, २०७९ को दफा २ (ज) को अनुसार ‘जीवन बीमा भन्नाले कुनै व्यक्तिको जीवन सम्बन्धमा निजको उमेरको आधारमा एकमुष्ठ वा किस्ता बन्दीमा ’कुनैखास रकम बुझाएमा निज वा निजले अख्तियारी दिएको व्यक्तिले वा निजको मृत्यु भएको अवस्थामा बीमालेखमा उल्लेख भए बमोजिम निजले अख्तियार दिएको व्यक्ति वा निजले इच्छाएको व्यक्ति वा निजको हकवालाले खास रकम पाउने गरी बीमकले बीमितसँग गरेको करार भनि परिभाषा गरेको छ ।
जीवन बीमा बीमा कम्पनी र बीमा गर्ने व्यक्ति बीच भएको एउटा कानुनी करार हो जसमा बीमितले निश्चित रूपले एकैपटक वा किस्ता बन्दिका रूपमा पटकपटक निश्चित बीमाशुल्क बुझाएबापत बीमकले निजको मृत्यु भएमा निजको परिवारलाई वा बीमा अबधि पछि निजलाई नै कुनै निश्चित रकम दिने सम्झौता भएको हुन्छ।
मानिसको जीबनमा धेरै जोखिमहरू हुन्छन् । ति जोखिहरुबाट बच्न जीवन बीमा एक विकल्प हो ।
मानिसको सबैभन्दा ठुलो जोखिम मृत्यु हो । रोगब्याधी, प्राकृतिक प्रकोप, दुर्घटना वा अन्य कारणबाट मानिसको अकाल मृत्यु हुनसक्छ। यसरी परिवारको सदस्य नरहदा उक्त परिवारलाई आर्थिक समस्या पर्न सक्दछ । यस्ता विपतिबाट केहीहद सम्म मलम जीवन बीमाका पोलिसीहरुले लगाएका छन् ।
जीवन बीमा गरेको अवस्थामा बीमा चालु रहेको अवस्थामा बीमा अवधिभित्र बीमा गर्ने मानिसको मृत्यु भएको खण्डमा बीमा कम्पनीले उसको इच्छाइएको व्यक्तिलाई बीमांक रकम र बोनस प्रदान गरिन्छ । बीमा गर्ने व्यक्ति बीमा अबधिसम्म जीवित रहेको खण्डमा उ स्वयमले बीमाङ्क रकम र बीमा अवधिको लाभांश रकम प्राप्त गर्दछ ।
नेपालमा लघुबीमा सञ्चालन गर्न बीमा प्राधिकरणले २ अर्ब चुक्ता पुँजीबाट बढाएर ५ अर्ब कायम गरेको छ । जीवन बीमा व्यवसाय गर्ने बीमकहरुले जोखिम बहनगर्ने क्षमतालाई बढाउन जीवन बीमाको चुक्ता पूँजी ५ अर्ब पु¥याएको बीमा प्राधिकरणले बतायो। ती जीवन बीमा कम्पनीहरुले ५ अर्बको सीमा भित्र बसेर आफ्नो व्यवसाय सञ्चालन गर्न पाउँछन् ।
जीवन बीमा प्रकारहरु
लाइफ इन्स्योरेन्सलाई आजीवन जीवन बीमा, सावधिक जीवन बीमा र म्यादी जीवन बीमा गरि तीन किसिमले विभाजन गर्न सकिन्छ ।
आजीवन जीवन बीमा लङ टर्म पोलिसी हो । यसमा बीमितको मृत्युपश्चात मात्र निजको हकवालालाई बीमा बापतको रकम प्रदान गर्ने गरिन्छ । बीमितले आफू बाञ्चुनजेसम्म बीमा शुल्क बुझाउनुपर्ने यसमा प्रावधान रहेको छ भने जव बीमा बीमितको मृत्युपश्चात उसको हकवालाले एकमुष्ठ बीमाबापतको रकम यसबाट पाउछ ।
साथै, म्यादी जीवन बीमा पोलिसी छोटो समयकालागि गरिने इनस्योरेन्स हो । यसमा एक अस्थाई बीमा करार मानिन्छ । यो बीमालेखमा अवधि तोकिएको हुन्छ । यदि सो अवधिभर बीमितको मृत्यु भएमा मात्रै बीमा रकम प्राप्त हुन्छ । तर अवधि पुरा भएर बीमित जीवितै रहन्छ भने बीमा रकम प्राप्त हुँदैन ।
नेपालमा वैदेशिक रोजगारमा जानेहरुका लागि अहिले म्यादी जीवन बीमा अनिवार्य छ । वैदेशिक रोजगारको क्रममा रहँदासम्म बीमितको मृत्यु भएमा मात्रै बीमा रकम प्राप्त हुन्छ । साथै, यस्तो बीमामा स्वास्थ्य बीमाको पनि सुविधा रहेको हुन्छ, तर यसको लागि बीमितले थप शुल्क बुझाउनु पर्दछ ।
त्यस्तै सावधिक जीवन बीमा अन्तर्गत कुनै निश्चित अवधिसम्मको लागि गरिने बीमा नै सावधिक जीवन बीमा हो । सामान्यतया सबैले गर्ने बीमा सावधिक जीवन बीमा हो। जीवन बीमा कम्पनीहरुमा सावधिक जीवन बीमा सबैभन्दा बढी बिक्री हुन्छ । यसमा बीमालेख अन्तर्गत एउटा निश्चित अवधिको लागि बीमा गराइन्छ । आफुले बीमा गरेको बीमांक रकम बराबर बीमा अवधि सकिएपछि स्वयं बीमितले प्राप्त गर्दछ। साथै, तोकिएको अवधिभर बीमितको मृत्यु भएमा पुरा बीमा रकम र त्यो अवधिसम्म समानुपातिक बोनस सहित हकवालालाई भुक्तानी हुन्छ।
सावधिक जीवन बीमाका साधारण सावधिक जीवन बीमा, विशुद्ध सावधिक जीवन बीमा, संयुक्त सावधिक जीवन बीमा, दोहोरो सावधिक जीवन बीमा, अग्रिम भुक्तानी सावधिक जीवन बीमा र बाल सावधिक जीवन बीमा लगायतका विभिन्न प्रकारका छन् ।
जीवन बीमाको हालको समग्र अवस्था
नेपालमा जीवन बीमा वि.स २०२५ सालबाट सुरु भएको हो । पहिलो जीवन बीमा कम्पनीको रुपमा राष्ट्रिय जीवन बीमा कम्पनी लिमिटेड लिन सकिन्छ ।
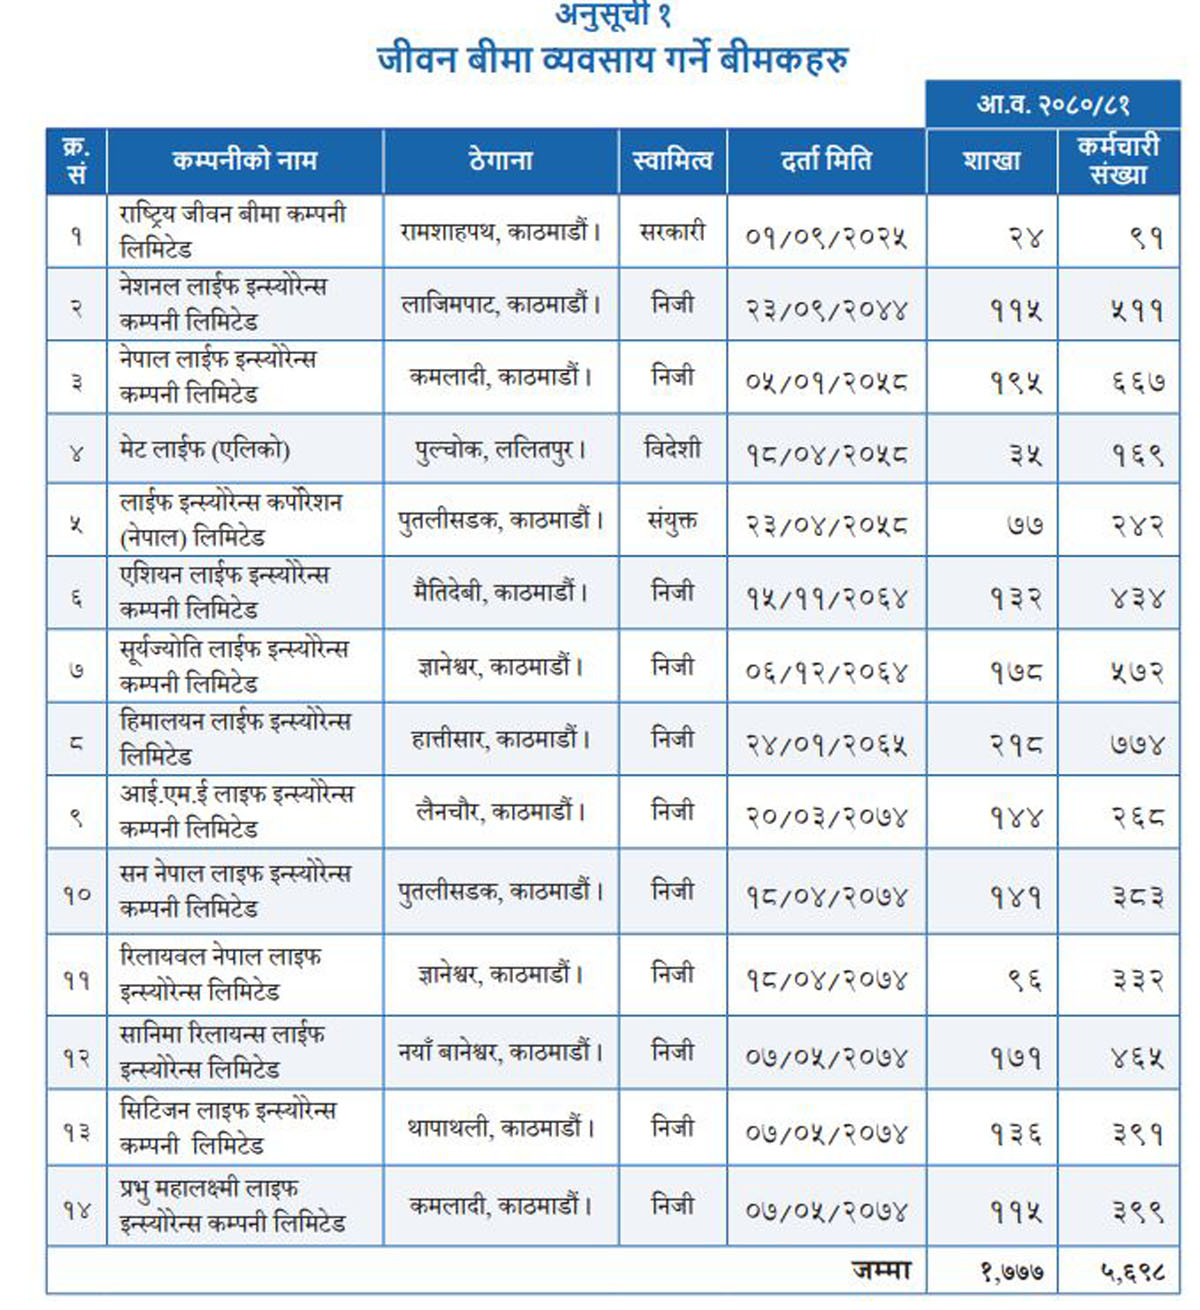
नेपाल बीमा प्राधिकरणको अनुसार ३७ वटा बीमा कम्पनीहरु सञ्चालनमा रहेका छन जस मध्ये १४ वटा जीवन बीमा कम्पनी छन् । जीवन बीमा कम्पनीहरुमा सरकारी स्वामित्वको १ वटा रहेको छ भने नीजि क्षेत्रको लगानीको ११ वटा छन् । त्यस्तै विदेशी लगानी रहेको विदेशी शाखा १ तथा संयुक्त लगानीको १ गरि कुल १४ लाइफ इन्स्योरेन्स कम्पनीहरुले जीवन बीमा क्षेत्रमा सेवा प्रदान गरिरहेका छन् ।
नेपालमा चलेका जीवन बीमा कम्पनीहरुमा राष्ट्रिय जीवन बीमा कम्पनी, नेसनल लाइफ इन्स्योरेन्स, नेपाल लाइफ इन्स्योरेन्स, लाइफ इन्स्योरेन्स कर्पोरेसन (नेपाल), मेट लाइफ इन्स्योरेन्स, सूर्यज्योति लाइफ इन्स्योरेन्स, हिमालयन लाइफ इन्स्योरेन्स, एसियन लाइफ इन्स्योरेन्स, आइएमई लाइफ इन्स्योरेन्स, रिलायबल नेपाल इन्स्योरेन्स, सानिमा लाइफ इन्स्योरेन्स, सिटिजन लाइफ इन्स्योरेन्स, सन नेपाल लाइफ इन्स्योरेन्स र प्रभु महालक्ष्मी लाइफ इन्स्योरेन्स कम्पनी छन । यिनीहरुले जीवन बीमा सेवा प्रदान गरिरहेका छन् ।
जीवन बीमामा विगत तीन वर्षदेखि अहिलेसम्मको डाटा हेर्ने हो भने करिब ३० प्रतिशतको वृद्धिदर रहेको छ । समग्रमा हेर्ने हो भने बीमाको बजार धेरै राम्रो रहेको नेपाल बीमा प्राधिकरणका कार्यकारी निर्देशक तथा प्रवक्ता सुशिलदेव सुवेदीले जानकारी दिए ।
‘अहिले बीमाको बजार बढिरहेको छ । यस क्षेत्रमा चुनौती र समस्याहरु भएता पनि धेरै भन्दा धेरै अवसरहरु छन् । समग्ररुपमा भन्नुपर्दा बीमाको वृद्धिदर बढिरहेको छ । आम मासिनले यसलाई बुझ्न थालेका छन् । र, उपयोग गर्ने क्रम पनि बढिरहेको छ । बीमाको आवश्यकता महसुस गर्दै राज्यले बीमाबाट गरिबी न्युनिकरण गर्ने नीति लिएको छ । अहिले बीमाको बजार आकारले पनि वृद्धि भएको छ । दायराले पनि वृद्धि भएको छ । आम मानिसले बीमा गर्ने प्रवृत्ति पनि बढेको छ । बीमा सम्बन्धी सचेतना पनि बढेको छ । यसरी हेर्दा अहिले बीमाले ठूलै फड्को मारिरहेको छ । हरेक वर्ष ८–१० प्रतिशतका दरले बीमाको वृद्धिदर भइरहेको उनले बताए ।
जीवन बीमाको अवस्था र आवश्यकता
बीमा कम्पनीहरुले सहर तथा सुगमदेखि दुरदराज सम्म विभिन्न बीमा पोलिसीहरुमार्फत सेवा प्रदान गरिरहेका छन् । बीमाले वर्तमानमा कुनै लाभ नदिएपनि यसले भोलि भविष्यमा ठूलो लाभ तथा फल दिन सक्छ ।
बीमा भनेको भविष्यको साहारा हो तर पनि नेपालमा बीमा प्रति आकर्षण जुन रुपमा हुनुपर्ने हो त्यस रुपमा हुन नसकेको बीमा कम्पनीहरु बताउछन् ।
नेपालमा बीमाको बजार दिनप्रतिदिन राम्रो हुँदै गइरहेको छ । पहिला भन्दा अहिले धेरै मानिसहरु बीमाप्रति जागरुक भएको बताउछन् नेपाल बीमा प्राधिकरणका कार्यकारी निर्देशक प्रवक्ता सुवेदी ।
जीवन बीमाले सहर देखि गाँउसम्मका व्यक्तिहरुलाई इन्स्योरेन्स सेवाको पहुँच पु¥याउदै व्यक्तिहरुको जीवनस्तर माथि उठाउन भूमिका खेलेको छ । त्यसकारण पनि जीवन बीमा कम्पनीहरुको आवश्यकता महशुस गरिएको हो ।
जीवन बीमामा दश वर्ष अगाडिको कुरा गर्ने हो भने ६–७ प्रतिशतले मात्र बीमा गरेको पाइन्छ । तर अहिले १७ प्रतिशत भन्दा बढीले बीमा गरेको पाइन्छ यो धेरै राम्रो वृद्धिदर हो । सार्क मुलुकमा हेर्ने हो भने नेपालले वृद्धिदर गरेको छ । भारत, पाकिस्तान, बंगलादेश भन्दा राम्रो वृद्धिदर नेपालमा रहेको छ । यसरी समग्रमा हेर्दा नेपालको जीवन बीमाको वृद्धिदर धेरै राम्रो रहेको जीवन बीमक संघ नेपालका अध्यक्ष तथा सिटिजन लाइफ इन्स्योरेन्सका सिइओ पोशक राज पौडेलले बताए ।
जीवनको सम्भावित दुर्घटना तथा जीवनमा आइपर्ने समस्याहरुबाट छुटकारा पाउन जीवन बीमा अहिलेको आवश्यकता रहेको छ । यसले भविष्यमा जीवन सुखमय बनाउन सहयोग गर्दछ । जस्तै सरकारी जागिर गरेमा निश्चित समयपछि पेनसनको सुविधा पाइन्छ भनेझै निजि वा व्यक्तिगत रुपमा बचत गर्दै बीमा गर्ने हो भने भविष्यमा एकमुष्ठ रकम आउदा जीवन सहज बन्ने बीमितहरु बताउछन् ।
नेपालमा जीवन बीमा : तथ्य र तथ्यांक
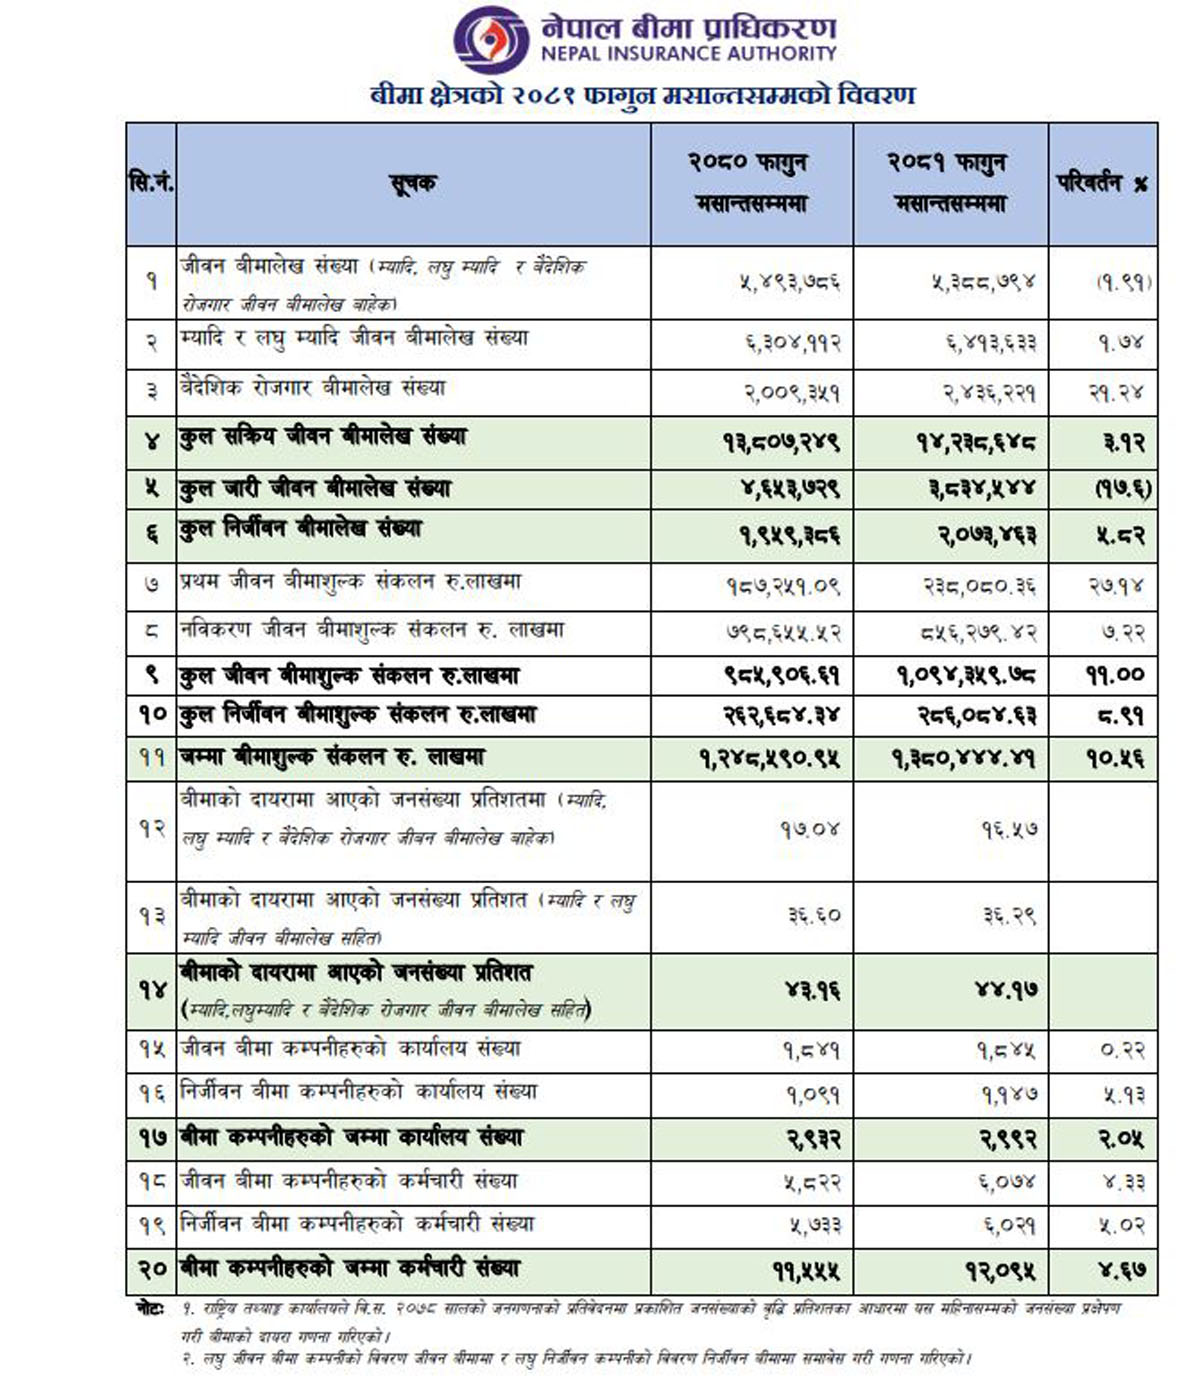
नेपालमा हाल १४ वटा जीबन बीमा कम्पनीहरु सञ्चालनमा रहेका छन् । जसमध्ये ११ वटा निजीक्षेत्र रहेका छन् । त्यस्तै सरकारी १, विदेशी १ र संयुक्त १ जीवन बीमा कम्पनीहरु रहेका छन् ।
जीवन बीमा सम्बन्धि सेवा दिने कम्पनीहरुले चालु आर्थिक वर्षको माघ महिनासम्म ९६.०१ करोड रुपैयाँ प्रिमियम संकलन गरेको नेपाल बीमा प्राधिकरणले जनाएको छ । चालु आर्थिक वर्षको पुस महिनामा ८१.१८ करोड प्रिमियम संकलन भएको थियो । यो तथ्यांक हेर्दा जीवन बीमा कम्पनीहरुले प्रिमियम माघमा केही बढाएका छन् । प्राधिकरणका अनुसार चालु आर्थिक वर्षको पुस र माघको तुलना गर्दा उक्त प्रिमियम १४.८३ करोडले बढेको देखिन्छ ।
त्यस्तै चालु आर्थिक वर्षको मंसिरसम्ममा जीवन बीमा सेवा प्रदान गर्ने जीवन बीमा कम्पनीहरुले २८,५६,००,००० पोलिसि बेचेका थिए । यो संख्या बढाएर तिनीहरुले माघमा ३,३६,८०,००० पु¥याएका छन् । जीवन बीमा कम्पनीहरुमा ५,८७१ कर्मचारीहरु कार्यरत छन् भने १,७७७ शाखा कार्यालय मार्फत नेपालभरी बीमा सुविधा प्रदान गरिरहेका छन् ।
जीवन बीमाका चुनौती
अझैपनि कुल जनसंख्याको आधाभन्दा बढी जनसंख्याले बीमा नजोडिएको नेपाल बीमा प्राधिकरणको तथ्याङ्कले देखाँउछ ।
नेपालमा बीमाको दायरा अझैपनि बढ्न सकिरहेको छैन । बीमाको जानकारी भएकाहरुले पनि जीवन बीमा नगरेको बीमा विज्ञहरु बताउँछन् ।
बीमा प्राधिकरणले बीमा सम्बन्धी जनचेतना फैलाए पनि सर्वसाधारणमा बीमा किन गर्ने र यसबाट के फाइदा हुन्छ भन्ने खालका जिज्ञासाहरु अझै प्रशस्तै भेटिन्छन् ।
नेपालका सात प्रदेश मध्य जीवन बीमा कम्पनीहरुको व्यापार बागमती प्रदेशमै सिमित भएको तथ्यांकले देखाउछ। कम्पनीहरु व्यवसायमा सुगम क्षेत्रमा नै केन्द्रित देखिन्छन् ।
ग्रामीण स्तरमा पुगेर व्यवसाय संचालन गर्ने भनिएता पनि अझै पनि कम्पनीहरु सहरी क्षेत्रमै आकर्षित छन् । पछिल्लो समय कम्पनीहरुले सातै वटा प्रदेशका विभिन्न जिल्ला तथा स्थानहरुमा शाखा विस्तार गरिरेहका छन् ।
ग्रामीण स्तरका नागरिकलाई जीवन बीमा कम्पनीहरुले समेट्न सकेका छनैन् । जीवन बीमा व्यवसाय ग्रामीणमुखी नभई सहरी केन्द्रित नै देखिन्छ । कम्पनीहरुले ग्रामीण क्षेत्रबाट अपेक्षित रुपमा व्यवसाय गर्न नसकेका हुन् ।
’जीवन बीमा कम्पनीहरुले बेलाबेलामा दावी भुक्तानीमा बीमा कम्पनीहरुले झण्झट दिने गरेको छन् । यसमा केही सत्यता भएतापनि धेरै जसो बुझाइको कमीका कारण यस्तो हुन गर्दछ । बिमितले पहिला बीमा गर्दा कस्तो प्रकारको बीमा गरेको हो । बीमा गर्नुभन्दा अगाडि बीमा फर्ममा उल्लेख भएका सबै कुराहरु पढ्नुपर्छ । बीमा जेमा गरेको हो भुक्तानी त्यसमै लिनुपर्ने नेपाल बीमा प्राधिकरणका प्रवक्ता सुवेदी बताउछन् ।’
बीमा क्षेत्रले हासिल गरेको उपलब्धिहरुलाई अझै बढाउदै लैजानु आजको आवश्यकता रहेको कुरामा जोड दिए । बीमा कम्पनीहरु अझै सहर केन्द्रीत भैदिदा दुरदराजमा अझै बीमा क्षेत्रको दायरा बढ्न सकेको छैन । यसका बीमा कम्पनीहरुले गाँउ केन्द्रित भएर बीमाको दायरा बढाउनुमा जीवन बीमक संघ नेपालका अध्यक्ष पोशक राज पौडेलले जोड दिए।
बजारमा बीमा पोसिली सरेन्डर गर्नुको कारण आर्थिक अवस्थामा ह्रास आएर वा मन्दि भएर हो । पहिला बीमा सरेन्डर गरेको सामाजिक सञ्जाल नहुदा थाहा हुदैन्थ्यो तर सामाजिक संजालले गर्दा जे भएपनि सबैलाई थाहा हुन्छ । यस गर्दा पनि सरेन्डर गर्नेको संख्या धेरै भएजस्तो लागेको हो । पहिलाको तुलनामा सरेन्डर गर्नेको संख्या बढेको छ । यसको कारण भनेको देशको आर्थिक अवस्था नै हो । यदि कोही मान्छे छाक टार्नै गाह्रो अवस्थामा छ भने उसले बीमालाई रोकेर त्यहाँ भएको पैसा निकाल्छ । त्यस्तै बीमाको वृद्धिदर बढेकोले पनि सरेन्डर गर्नेको संख्या बढेजस्ता लागेको उनले भने ।
जीवन बीमाका सम्भावना तथा भविष्य
नेपालमा विस्तारै बीमा गर्ने नयाँ ‘कल्चर’ को पनि विकास भइरहेको छ । जस्तो कि विवाह, जन्मदिन लगायतका कार्यक्रममा समेत उपहारका रुपमा बीमाका पोलिसी वितरण गर्न थालिएको छ । यसले पनि बीमाको बजार नयाँ ढंगबाट बढिरहेको विश्वास गर्न सकिन्छ । बीमा बजार बढाउने यस्ता नयाँ माध्यम सर्वसाधारणले आफैं अपनाउन थालेपछि बीमा कम्पनीहरु उत्साहित देखिन्छन् ।
नेपाल बीमा प्राधिकरणका प्रवक्ता सुवेदीका अनुसार जीवन बीमामा विगत तीन वर्षदेखि अहिलेसम्मको डाटा हेर्ने हो भने करिब ३० प्रतिशतको वृद्धिदर रहेको बताउछन् । जीवन बीमा गर्ने बिमितको संख्या दश वर्ष अगाडिको ६–७ प्रतिशतले मात्र बीमामा अहिले १७ प्रतिशत भन्दा बढीले बीमा गरेको पाइन्छ ।
माथिका दुई तथ्याङ्क हेर्दा नेपालमा विस्तारै बीमा गर्ने कल्चरको रुपमा स्थापित हुदै गएको देखिन्छ । भोलि आफू र आफनो परिवारको भविष्य उज्वल बनाउन बीमानै विकल्प हुने बीमा क्षेत्रका विज्ञहरु बताउछन् ।
जीबन बीमा पहिले परिबारको सुरक्षाका लागि मात्र जस्तो हो भन्ने धारणा आम नेपालीमा भए तापनि अहिले आफ्नो जीवन छदै त्यसको सही सदुपयोग गर्ने वातावरण निर्माणका लागि हो भन्ने विश्वास बढदो देखिन्छ ।
आफूलाई कति रकमको बीमा चाहिएको हो । आफ्नो उमेर कति हुँदा कति पैसा प्राप्त हुन्छ भन्ने कुराको हेक्का राख्दै आवश्यक रकमका लागि बार्षिक तिर्नुपर्ने प्रिमियमका लागि आफू सक्षम छु कि छैन भन्ने कुराको निक्र्यौल गर्दै बीमा गर्न बिमितहरु योजना बनाइरहेका छन् ।
जीवन बीमा छोटो र लामो समयसम्मका लागि हुन्छ आफूलाई कहिले पैसाको बढी आवश्यकता पर्छ त्यसको चयन गरेर जीबन बीमा गर्नु उपयुक्त हुन्छ ।
जीबन बीमा गरे पश्चात् कहिले प्रिमियम तिर्ने कसरी तिर्ने भन्ने कुराको योजना नै बनाएर नियमित पोलिसीको मातहतमा रहेर प्रिमियमको भुक्तानी गर्नुपर्छ । बीमाबाट आफूलाई वित्तिय सक्षमता बनाउन बीमाले धेरै सहयोग गर्छ ।
‘बीमा कम्पनीहरु र बीमा प्राधिकरणले बीमा सम्बन्धि सचेतनामुलक कार्यक्रमहरु गाउँ गाउँसम्म पुगेर गर्दै आइरहेका छन् । अहिले जनता माझ पुग्ने छिटो माध्यम भनेको सामाजिक सञ्जाल भएको छ । त्यही सामाजिक सञ्जालमार्फत बीमा जागरण र जनचेतना सम्बन्धी विभिन्न कार्यक्रमहरु गर्दै आइरहेका छौं ।’ जीवन बीमक संघ नेपालका अध्यक्ष पौडेलले भने– ‘त्यस्तै अन्य विभिन्न माध्यमबाट पनि कार्यक्रमहरु गरिदै आएको छ ।’
। यसले गर्दा पनि बीमा गर्नेको संख्या वृद्धि हुदै जाने उनको भनाई छ ।
नेपालको जीवन बीमाको भविष्य अत्यन्तै सुन्दर र धेरै राम्रो छ । नेपालमा बीमाको वृद्धिदर उत्साहजनक रहेको छ । नेपालको बीमाको अवस्था भारत, पाकिस्तान र बंगलादेश भन्दा राम्रो रहेको उनले बताए ।
बीमा सम्बन्धी जनताहरु पनि जागरुक बन्दै गइरहेका छन् । पहिला बीमा कम्पनीहरु सबै मर्ज भएर सानो आकारमा आइसकका छन् । अहिले देशको आर्थिक अवस्था प्रतिकुल रहेकाले बीमाको क्षेत्र अहिलकति सिथिल जस्तो देखिएको हो । तर यो धेरै समय लाग्दैन। देशका आर्थिक अवस्थामा सुधार हुनासाथ फेरि बीमाको वृद्धिदरले गति लिन थालिहाल्छ । यसरी हेर्दा अध्यक्ष पौडेलले जीवन बीमाको भविष्य अत्यन्त उज्वल देखेका छन् ।