

लक्ष्मण फुयाल, काठमाडौं । बैंक त्यस्तो संस्था हो, जसले पैसा बढी भएको क्षेत्रबाट निक्षेपको रुपमा संकलन गरी पैसा कम भएको क्षेत्रमा लगानी गर्दछ । बैंकले मुद्राको कारोबार गर्ने अधिकार पाएको हुन्छ र यसमाथि सबैको विश्वास रहने गर्छ ।
बैंकहरुले समग्र अर्थतन्त्रलाई चलायमान बनाउँदै अर्थतन्त्रको मियोको रुपमा काम गर्ने गर्छन् । विशेषगरी केन्द्रीय बैंकको अनुमति लिएर विभिन्न उद्देश्य लिएर स्थापना भएका बैंकहरु प्रत्येक अर्थतन्त्रमा हुन्छन् । समग्रमा निक्षेप स्वीकार गर्ने, कर्जा प्रवाह गर्ने जस्ता परम्परागत कार्यमात्र नभएर साख सिर्जना, विप्रेषण, जमानत, एजेन्सी तथा अन्य वित्तीय कारोबार गर्ने संस्थालाई बैंक भनिन्छ ।
नेपालमा विकास बैंकको सुरुवात
नेपालमा क, ख, ग र घ वर्गका बैंकिङ क्षेत्रहरु रहेका छन् । नेपाल राष्ट्र बैंक यिनीहरुको नियामक निकाय हो र यो केन्द्रीय बैंक पनि हो । राष्ट्र बैंकको तथ्याङ्क अनुसार नेपालमा २०८१ असोज सम्ममा २० वटा वाणिज्य बैंक, १७ वटा विकास बैंक, ५२ वटा लघुवित्तीय संस्था लगायतका वित्तीय संस्थाहरुले आर्थिक क्रियाकलापहरु सञ्चालित गर्दै आएका छन् ।
नेपालको पहिलो विकास बैंक भनेको ‘नेपाल विकास बैङ्क लिमिटेड’ हो । यो बैंक २०५५ साल माघ १७ गतेमा स्थापना भएको थियो । तर आज यो बैंक अस्तित्वमा छैन । हाल अस्थित्वमै नरहेको उक्त बैंक नेपालको निजी क्षेत्रको पहिलो राष्ट्रियस्तरको विकास बैंक पनि थियो ।
नेपालका विकास बैंकहरुको प्रमुख उद्देश्यहरु औद्योगिक, व्यापारिक, व्यावसायिक तथा कृषिक्षेत्र लगायतको विकासमा गतिशीलता ल्याउनु रहेको छ । एकताका नेपालमा विकास बैंकहरु ८९ वटासम्म पुगेका थिए । तर हाल उक्त संख्या घटेर १७ वटामा सीमित छ ।
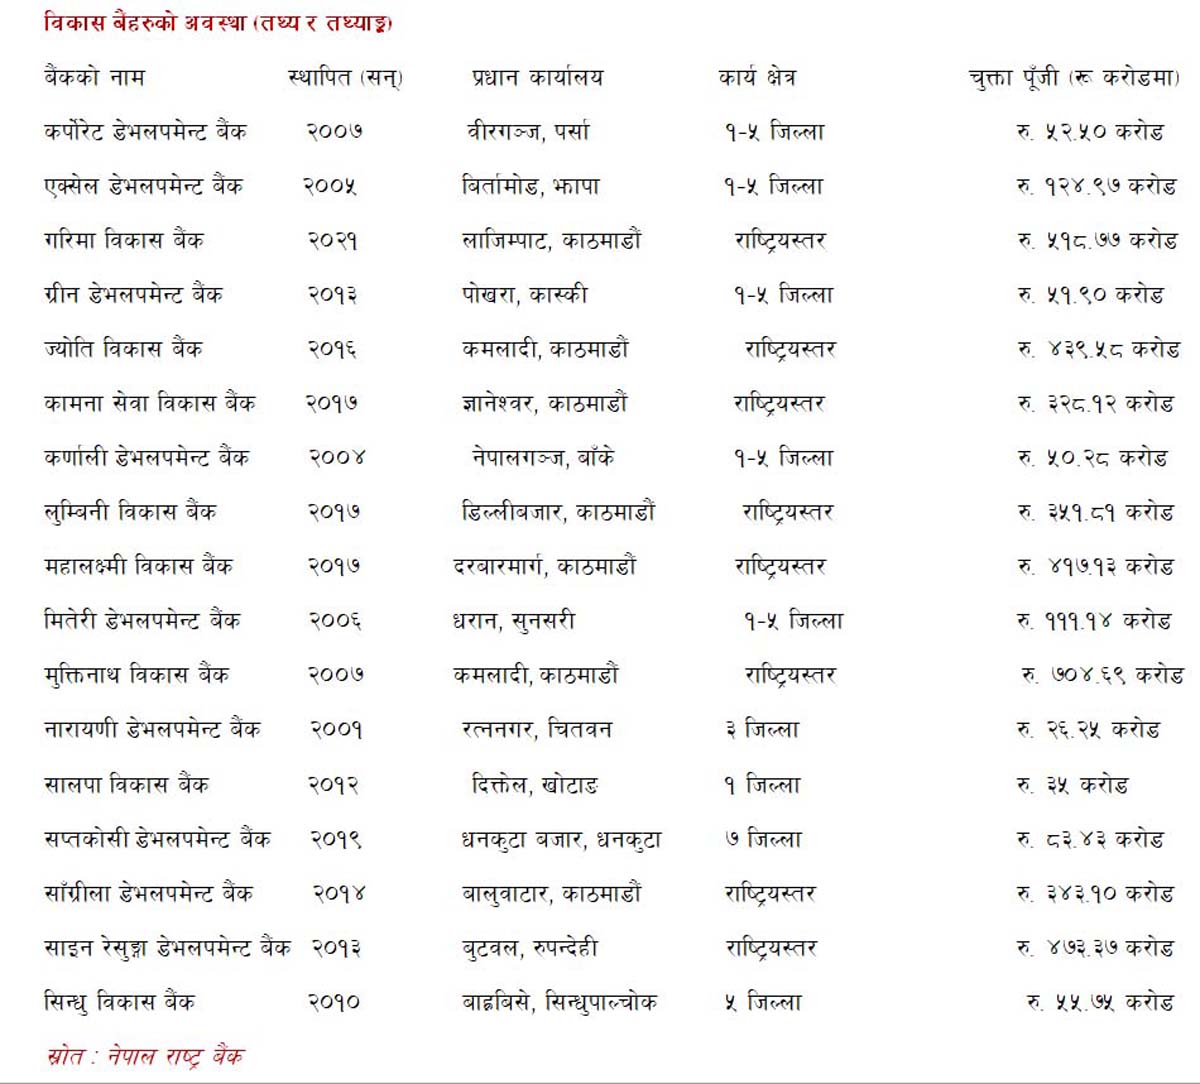
नेपालमा विकास बैंकहरु स्तर ‘ख’ वर्गमा पर्छन् । नेपालमा हाल कर्पोरेट डेभलपमेन्ट बैंक, एक्सेल डेभलपमेन्ट बैंक, गरिमा विकास बैंक, ग्रीन डेभलपमेन्ट बैंक, ज्योति विकास बैंक, कामना सेवा विकास बैंक, कर्णाली डेभलपमेन्ट बैंक, लुम्बिनी विकास बैंक, महालक्ष्मी विकास बैंक, मितेरी डेभलपमेन्ट बैंक, मुक्तिनाथ विकास बैंक, नारायणी डेभलपमेन्ट बैंक, सालपा विकास बैंक, सप्तकोसी डेभलपमेन्ट बैंक, साङ्ग्रिला डेभलपमेन्ट बैंक, साइन रेसुङ्गा डेभलपमेन्ट बैंक र सिन्धु विकास बैंकहरुले वित्तीय सेवा प्रदान गरिरहेका छन् ।
नेपालमा विकास बैंकहरुको स्थापना इतिहास हेर्दा वि. स २०४० देखि वि.स २०५७ सम्म ११ संख्या थिए । वि.स २०६७ मा यो संख्या बढेर ७९ पुगेको थियो । वि.स २०६९ मा ८८ विकास बैंक थिए भने २०७१ सालमा ८४ रहेको थियो । वि.स २०७२ मा ७६ तथा वि.स २०७४ असोजमा ६४ मा झरेका थिए । विभिन्न समयमा विकास बैंकहरु तथा वाणिज्य बैंकहरुसंग मर्जरका कारण वि.स २०८१ असोज सम्म विकास बैंकहरु १७ वटामा खुम्चिन पुगेका छन् ।
राष्ट्रिय स्तरको विकास बैंक सञ्चालन गर्न न्यूनतम चुक्ता पूँजी २ अर्ब ५० करोड चाहिन्छ भने १ देखि ३ जिल्लामा विकास बैंक सञ्चालन गर्न ५० करोडको चुक्ता पूँजी आवश्यक पर्छ । त्यस्तै ४ देखि १० जिल्लासम्म विकास बैंक सञ्चालन गर्न १ अर्ब २० करोड चुक्ता पूँजी आवश्यक पर्दछ नेपालमा राष्ट्रिय स्तर, ७ जिल्ले, ५ जिल्ले, ३ जिल्ले र १ जिल्ले लगायत अवधारणमा विकास बैंकहरु सञ्चालित छन् । नेपालमा राष्ट्रिय स्तरमा ८ विकास बैंक छन् भने १ दर्खि ७ जिल्ले विकास बैंकको संख्या १ छ । १ देखि ५ जिल्ले ६ वटा छन् । १ देखि ३ तथा १ जिल्ले संख्या क्रमश १: १ रहेका छन् ।
नेपालमा विकास बैंकको अवस्था
विकास बैंकहरुको स्थापनाले देशका दुरदराजमा रहेका मानिसहरुमा बैंकिङ बानीको विकास गर्न ठूलो भूमिका खेलेको छ । विकास बैंकहरु पहिला ग्रामीण क्षेत्रमा स्थापना भएर ग्रामीण जनतालाई बैंकिङ बानीको विकास गर्नुका साथै त्यस क्षेत्रको जीवनस्तर उकास्न महत्पूर्ण भूमिका खेलेका छन् । यसरी हेर्दा विकास बैंकहरु ग्रामीण क्षेत्रमा स्थापना भइसकेपछि मात्र सहरमा आएको बताउँछन् गरिमा विकास बैंकका प्रमुख कार्यकारी अधिकृत माधवप्रसाद उपाध्याय । सशस्त्र द्वन्दको समयमा सबै वित्तीय संस्थाहरु सहर केन्द्रित हुँदा पनि विकास बैंकहरुले ग्रामीण क्षेत्रमा बैंकिङ सेवा उपलब्ध गराइनै रहे ।
विकास बैंकहरुका ग्राहकहरुमा विशेष रुपमा साना तथा मझौला उद्योग (एसएमई) व्यवसायीहरु पर्दछ्न् । संयुक्त राष्ट्र संघको इस्क्यापको डाटा अनुसार नेपालमा १० लाखभन्दा बढी साना तथा मझौला व्यवसायीहरु रहेका छन् । अहिले विकास बैंकले करीब २८ लाख भन्दा बढीलाई प्रत्यक्ष रोजगारी दिएको छ । स–सानो क्षेत्रको विकास गर्न र उनीहरूलाई वित्तीय सेवाको पहुँच पुर्याउन पनि विकास बैंकजस्ता संस्थाको आवश्यकता छ । देशको अर्थतन्त्र मझोला उद्योगहरुले धानेको छ ।
कुनै पनि देशमा स–सानोदेखि ठूलो लगानी भएको व्यवसाय हुन्छन् । हाम्रोजस्तो देशमा औपचारिक भन्दा अनौपचारिक अर्थतन्त्र ठूलो होला । तर अनौपचारिक अर्थतन्त्रमा रहेका व्यवसाय तथा उद्योगलाई मूल प्रवाहमा ल्याउनुपर्छ । त्यसबाट पारदर्शिता बढ्दै जान्छ । इमानदार व्यवसाय गर्ने संस्कारको पनि विकास हुन्छ । चिया पकाउने रेस्टुराँ होस् या दैनिक उपभोग्य सामान विक्री गर्ने किराना पसल या तरकारी पसल । यस्ता अनौपचारिक रूपमा व्यवसाय गर्नेहरूलाई पनि वित्तीय सेवा प्रदान गर्न विकास बैंकहरुले सहयोग गरेका छन् । जसले २–४ लाख रुपैयाँ लगानी गरेर व्यवसाय गर्न विकास बैंकहरूले सहयोग गर्न सक्छन् ।
बजारमा चलेका अधिकांश विकास बैंकहरु ग्रामीण भेगबाट जन्मिएका संस्थाहरु हुन् । यी सँस्थाहरुलाई ग्रामीण परिवेश तथा ग्रामीण भेगका व्यक्तिहरुलाई माथि लैजान विकास बैंकहरुले टेवा प्रदान गर्न सक्छन् । विकास बैंकहरु यो कुनै संस्था मात्र नभएर परिवार, घर जस्तो छन् उनीहरुले ग्राहकलाई दिगो सेवा प्रदान गरेका छन । संस्थागत सुशासन, व्यवस्थापकीय कुशलता, जोखिम व्यवस्थापन विकास बैंकको सवल पक्ष हो ।
‘बैंकको भौगोलिक अवस्थितिको कारणले गर्दा कर्मचारीहरुलाई भौतिक रुपमा तालिममा उपस्थित गराउन नसक्नु प्रमुख समस्या रहेको छ । बैंकका शाखाहरु धेरैजसो ग्रामीण भेगमा रहेका हुनाले वर्षाको समयमा बैकिङ कठिन हुन्छ, बैंकिङलाई आवश्यक सपोर्ट सर्भिस गर्ने निकायहरु नजिकमा नहुँनु पनि हो । दुर्गममा रहेको शाखाहरुमा कर्मचारी व्यवस्थापन जस्ता समस्याहरु रहेको बताउँछन् ‘सालपा विकास बैंकका प्रमुख कार्यकारी अधिकृत योगेन्द्र पुन ।
समग्र वित्तीय क्षेत्रमा विकास बैंकको हिस्सा
बैङ्किङ प्रणालीमा विकास बैंकहरुको हिस्सा करिब १० प्रतिशत रहेको छ । नेपालका विकास बैंकहरुले २०८१ असोज मसान्तसम्ममा वेस रेट ९.१३ प्रतिशत कायम गरेका छन् । त्यस्तै २०८० असोज मसान्तसम्ममा विकास बैंकहरुको निक्षेप व्याजदर ९.३६ प्रतिशत थियो । त्यही निक्षेपको व्याजदर २०८१ को सोही अवधिमा ५.९४ कायम गरेका छन् । त्यसैगरी कर्जातर्फको व्याजदरमा २०८० असोज मसान्तसम्ममा १३.९१ प्रतिशत थियो भने २०८१ को सोही अवधिमा १०.६३ प्रतिशतमा झारेका छन् ।
विशेषगरी सशस्त्र माओवादी द्वन्दको समयमा कुनै पनि वित्तीय संस्थाहरु ग्रामीण क्षेत्रमा जान नसकेको अवस्थामा विकास बैंकहरुले दुर्गम ग्रामीण भेगका जनताको घर–घरमा पुगेर बैकिङ सुविधा प्रदान गरेका थिए । यसरी देश प्रतिकूल अवस्थामा रहँदा पनि विकास बैंकहरुले ठूलो जोखिम मोलेर दुर्गम क्षेत्रमा बैंकिङ सेवा प्रदान गरेका थिए ।
विकास बैंकका समस्या तथा चुनौति
ग्रामीण भेगका धेरै जनताहरु अझै पनि बैंकिङ्ग सेवाबाट वञ्चित छन् । विशेषगरी अन्य वित्तीय संस्थाहरु नाफामुखी र सहरमुखी रहेका छन् । यस्तो अवस्थामा विकास बैंकहरुले ग्रामीण क्षेत्रमा बैंकिङ पहुँच पुर्याउन विकास बैंकले महत्वपूर्ण भूमिका खेलेका छन् । दुरजराजमा पनि बैंकिङ सेवा पुगोस् भन्ने उद्देश्यले केन्द्रीय बैंकले विकास बैंकहरुलाई एक जिल्ला, तीन जिल्ला, ७ जिल्ला राष्ट्रियस्तर गरेर विभिन्न किसिममा वर्गिकरण गरेको छ ।
यसरी राष्ट्र बैंकको निर्देशन अनुसार विकास बैंकहरुले ग्रामीण क्षेत्र केन्द्रित बैंकिङ सेवा उपलब्ध गराउनुपर्ने हुन्छ । विकट ठाउँहरुमा पनि बैंकिङ सेवा उपलब्ध गराउनु पर्ने भएकाले विकास बैंकहरुले विभिन्न किसिमका समस्या तथा चुनौतिहरुको सामना गरिरहनुपरेको छ ।
बैंकहरुको निक्षेप आएको अनुपातमा सम्बन्धित शाखामा लगानी हुनसकेको देखिँदैन । यसबाट बैंकहरूले एकातिरबाट निक्षेप टन्न उठाउने र अर्कातिरबाट एउटै लक्षित समूह, व्यापारी घराना वा ग्राहकलाई मात्र कर्जा सीमित गरेको देखिन्छ । यस्तो समस्याले वित्तीय प्रणालीको सन्तुलित विकासमा अवरोध पैदा गर्ने सरोकारवालाहरु धारणा राख्छन् ।
नेपाल राष्ट्र बैंकबाट इजाजतप्राप्त क, ख, ग र घ वर्गका बैंक तथा वित्तीय संस्थाको वित्तीय बजार एउटै हुनाले सन्तुलित विकासलाई असर पारेको छ । मुलुकमा उद्योगधन्दा, व्यापार व्यवसायको पर्याप्त अध्ययनबिना संख्यात्मक रूपमा बैंक तथा वित्तीय संस्थाको उपस्थिति निश्चय पनि स्वस्थ बैंकिङ् व्यवसायको बाधक बनेको छ ।
सबै वर्ग र आकारका (क, ख र ग बर्ग) बैंक तथा वित्तीय संस्थाहरुले एउटै किसिमको सेवा तथा सुविधाहरु दिनु तथा तिनीहरुको वार्षिक व्यवसायिक बृद्धि योजनाको आकारभन्दा कर्जाको माग तथा बृद्धिदर निकै कम हुनु जस्ता कारणहरुले गर्दा बैंकलाई असर परेको सालपा विकास बैकंका प्रमुख कार्यकारी अधिकृत योगेन्द्र पुन बताउछन् ।
बढ्दो संख्याबाट निम्तिएको अस्वस्थ प्रतिस्पर्धाले वित्तीय क्षेत्रमा धेरै प्रणालीगत जोखिम उत्पन्न गरेको छ । विकास बैंकहरुले रियलस्टेटमा बढ्दो लगानी, कर्जा असुलीको शिथिल स्थिति, छायाँ बैंकिङ् अभ्यास, उच्च स्प्रेड दर र अन्तरसम्बन्धित बजारहरू वित्तीय स्थायित्वका मुख्य चुनौती बनेका छन् ।
विकास बैंकको चुनौती भनेको तरलताको व्यवस्थापन हो । बैंकिङ्ग क्षेत्रमा तरलता बढिरहनु भनेको भविष्यमा अर्थतन्त्र संकुचित हुने संकेत हो ।
विकास बैंकहरुको समग्र खराब कर्जा २०८० असोजसम्म र औषत ५.५९ प्रतिशत, २०८१ मा ७.७५ रहेको छ । धेरै बैंक वित्तीय संस्थामा रियलस्टेटमा गएको कर्जा असुली केही समस्या देखिएको बताइन्छ ।
विकास बैंकहरूमा खराब कर्जा र निष्क्रिय सम्पत्तिको थुप्रो लाग्नुका साथै कर्जा असुलीमा केही समस्या देखिएको छ । पर्याप्त प्रक्रिया नपुर्याई जथाभावी लगानी गरेका बैंकहरूमा ऋण असुली समस्या देखिएको छ ।
बैंक तथा वित्तीय संस्थामा दिनानुदिन बढ्दो प्रतिस्पर्धा, कमजोर वित्तीय पूर्वाधार, आधुनिकीकरण र प्रविधिको व्यापक प्रयोगले जोखिमहरू थपिँदै गएका छन् । यस्ता जोखिमहरूमा नेपालको संक्रमणकालीन राजनैतिक परिस्थितिले झन् मलजल गरेको देखिन्छ । वित्तीय क्षेत्रमा प्रभावकारिता ल्याउन समयसापेक्ष, उपयुक्त नियमन र सुपरिवेक्षणको लक्ष्य हासिल गर्न केन्द्रीय बैंकलाई सधैँ चुनौती देखिन्छ । यसलाई सबै विकास बैंकहरुले सवलरुपमा व्यवस्थापन गर्न जरुरी छ ।
विभिन्न राजनीतिक उतारचढावका कारण सरकारको अस्थिरता, नीतिगत अस्थिरता, आर्थिक अस्थिरता लगायतका कारण सरकार र राज्य प्रणाली प्रति व्यवसायी तथा जनताहरुको भरोसायोग्य वातावरण नबनेको हो की भन्ने बजारले संकेत गरेको गरिमा विकास बैंकका प्रमुख कार्यकारी अधिकृत माधवप्रसाद उपाध्याय बताउँछन् ।
विकास बैंकको अवस्था र संभावना
एक समयम विकास बैंकको संख्या ८९ पुगेको थियो । अहिले धेरैजसो मर्ज भएर १७ वटा संख्यामा विकास बैंक झरेका छन् । धेरैजसो विकास बैंकहरु विकास विकास बैंकसंग मर्ज हुदा, जसमध्ये धेरै जसो वाणिज्य बैंकहरुमा मर्ज भएका हुन् । हालसम्म ७२ विकास बैंक मर्ज भइसकेका छन् । अव बाँकी भएका १७ वटा बैंकहरु पनि कुन दिन राष्ट्र बैंकको परिवन्धमा परेर मर्ज भएर सकिदै जाने अवस्था जान्छ भन्न नसकिएला ।
विकास बैंकको इतिहास हेर्दा सबभन्दा बढी विकास बैंक २०६८ पुषमा ८९ वटा पुगेका थिए । २०६९ आषाढ मसान्तसम्मको तथ्यांकमा ८८ वटा विकास बैङ्कहरु रहँदा १९ वटा राष्ट्रियस्तरका विकास बैंक, १० वटा १० जिल्ला कार्य क्षेत्र भएका, ४० वटा ३ जिल्ला कार्य क्षेत्र भएका र १९ वटा १ जिल्ला कार्य क्षेत्र भएका विकास बैंकहरु रहेका थिए । हाल १७ वटामा राष्ट्रियस्तरका ८ वटा रहेका छन् भने सात जिल्ला कार्यक्षेत्र भएका एउटा ५ जिल्ला कार्यक्षेत्र भएका ६ वटा तीन जिल्ला कार्यक्षेत्र भएका एउटा र एक जिल्ला कार्यक्षेत्र भएका एउटा रहेको छ ।
नेपाल राष्ट्र बैंकले २०६६ साल साउनदेखि नयाँ वाणिज्य बैक, विकास बैंक र वित्त कम्पनी स्थापनाको लागि निवेदन लिने कार्य स्थगित गरेको छ । २०६८ सालबाट शुरु भएको मर्जर प्रक्रिया गएको आर्थिक वर्ष २०७२/७३ मा नेपाल राष्ट्र बैंकले चुक्ता पूँजीलाई बढाउने नीति अवलम्बन गरेपछि अझ बढी व्यापकता पाएको छ । त्यसपछि बैंकहरूको संख्या घट्ने क्रम सुरुभएको छ ।
२०७३ मंसिरसम्म २८ वटा वाणिज्य बैंक, ६४ वटा विकास बैंक, ३८ वटा वित्त कम्पनी र ४६ वटा लघुवित्तीय संस्थाहरू नेपाली अर्थतन्त्रमा सञ्चालित थिए । बैंक तथा वित्तीय संस्थाहरू संख्यात्मक रुपमा कम हुने क्रम अझ जारी रहने देखिन्छ ।
२०८१ साल असोज सम्म नेपालमा २० वाणिज्य बैंक १७ विकास बैंक लगायतका संस्थाहरु छन् । नेपाल भरिमा विकास बैंकहरुका ११३७ शाखा कार्यालयमार्फत देशभर सेवा प्रदान गरिरहेका छन् ।
नेपालमा विकास बैंकहरुको भविष्य राम्रो देखिन्छ किनभने यस बर्गको संख्या निकै कम भइसकेको छ । यसमा नियामक निकायबाट विभिन्न वर्गका बैंक तथा वित्तीय संस्थाहरुका लागि क्षेत्रगत भिन्नता र सेवा तथा सुविधाहरुको आकार तथा प्रकारमा स्पष्ट भिन्नताको व्यवस्था गर्दै कुन वर्गको औचित्य तथा महत्व के हो भन्ने संबन्धि स्पष्ट सीमारेखाहरु निर्धारण गरेमा विकास बैंकहरुको भविष्य राम्रो देखिने बताउछन्, सालपा विकास बैकंका प्रमुख कार्यकारी अधिकृत पुन ।
केही बर्ष अघि नेपालको अर्थतन्त्र र जनसंख्याको तुलनामा बैक तथा वित्तीय संस्थाहरुको संख्या धेरै भयो भनी विभिन्न सरोकारवालाहरुले भन्ने गरेका थिए, अन्तराष्ट्रिय नियमनकारी निकाय अन्तराष्ट्रिय मुद्राकोषले समेत संख्या धेरै भयो भन्ने सन्दर्भमा नेपाल राष्ट्रबैंकले मर्जलाई प्राथामिकतामा राखेर निर्देशिका तयार गर्दा धेरै बैंक तथा वित्तीय संस्थाहरु मर्जर र प्राप्ती मार्फत एकिकृत भएको ग्रीन डेभलपमेन्ट बैकंका प्रमुख कार्यकारी अधिकृत हरिबहादुर बुढाथोकीले जानकारी दिए ।
नेपाल राष्ट्र बैंकले हाललाई मर्जमा प्राथामिकतामा नराखेता पनि उपयुक्त संस्था भेटिए मर्ज तथा एक्युजिसन नहुने भन्ने पनि हुदैन तसर्थ अझै पनि बित्तीय समाबेशिता लगायतका अवधाराणा अनुसार क्षेत्रीयस्तर विकास बैंकको आवश्यकता रहेको ग्रीन डेभलपमेन्ट बैकंका प्रमुख कार्यकारी अधिकृत बुढाथोकी बताउछन् ।
नेपालमा ग्रामीण भेगको विकास तथा मध्यमवर्गीय व्यक्तिहरुको साहारा विकास बैंक बन्दा मध्यम वर्गमा बचत तथा जीवनस्तर विकास गर्न विकास बैंकको अहम भूमिका रहिरहने छ । यसरी हेर्दा हालसम्म रहिरहेका बैंकहरुको विकास बैंकको संभावना प्रसस्तै देखिन्छ ।
मुक्तिनाथ विकास बैंक
मुक्तिनाथ विकास बैंकको स्थापना सन् २००७ मा भएको हो । सुरुमा क्षेत्रीयस्तरको रुपमा पोखरामा स्थापना भएको यो बैंक अहिले राष्ट्रियस्तरको विकास बैंक भएको छ । र, विकास बैंकहरुमा हरेक कुरामा पहिलो नम्बरमा रहेको छ । अहिले यसको केन्द्रीय कार्यालय काठमाडौमा रहेको छ । यस विकास बैंकको चुक्ता पूँजी ७०४.६९ करोड रहेको छ । यो विकास बैकले १ सय ९१ वटा शाखा कार्यालयमार्फत देशभर गुणस्तरीय सेवा प्रदान गर्दै आएको छ ।
गरिमा विकास बैंक

गरिमा विकास बैंक स्थापना सन् २०२१ मा भएको हो । सुरुमा यो विकास बैंक पनि राष्ट्रियस्तरको विकास बैंकको रुपमा पोखरामा स्थापना भएको हो । पछि यो विकास बैंक राष्ट्रियस्तरको विकास बैंक बनेको हो । अहिले यो विकास बैंकको केन्द्रीय कार्यालय काठमाडौंमा रहेको छ । गरिमा विकास बैंकमा ८ लाख ५० हजार भन्दा बढी ग्राहकहरु रहेका छन् । गरिमा विकास बैंकले १३५ शाखा कार्यालय र एउटा एक्टेनसन कार्यालयमार्फत देशैभरी बैंकिङ सेवा उपलब्ध गराइरहेको छ । यस बैंकको चुक्ता पूँजी ५१८.७७ करोड रहेको छ ।
कर्पोरेट डेभलपमेन्ट बैंक
कर्पोरेट डेभलमेन्ट बैंकको स्थापना सन् २००७ समालमा भएको हो । यसको केन्द्रीय कार्यालय वीरगञ्जमा रहेको छ । यस विकास बैंकले १–५ जिल्लामा बैंकिङ सेवा प्रदान गरिरहेको छ । यस संस्थाको चुक्ता पूजीँ ५२.५० लाख रहेको छ । यस बैंकको निक्षेप संकलन १ अर्ब ९७ करोड रहेको छ । कर्पोरेट विकास बैंकले १ अर्ब ४२ करोड लगानी गरेको छ । यो विकास बैंकका ४ शाखाहरु रहेका छन् ।
एक्सेल डेभलपमेन्ट बैंक
एक्सेल डेभलपमेन्ट बैंकको स्थापना सन् २००५ मा भएको हो । यसको केन्द्रीय कार्यालय झापाको बिर्तामोड रहेको छ । यस बैंकले कोशी प्रदेशमा प्रादेशिक रुपमा सेवा प्रदान गर्दै आएको छ । यस बैंकको १२४.९७ करोड चुक्ता पूँजी रहेको छ । १–५ जिल्लामा सेवा दिनेगरी स्थापना भएको एक्सेल डेभलपमेन्ट बैकले ४८ शाखामार्फत बैंकिङ सेवा उपलब्ध गराइरहेको छ ।
ग्रीन डेभलपमेन्ट बैंक

ग्रीन डेभलपमेन्ट बैकको स्थापना सन् २०१३ मा गण्डकी प्रदेशको पोखरामा भएको हो । यस बैंकले ५ जिल्लाहरुमा बैंकिङ सेवा प्रदान गर्दै आएको छ । ५३ करोड ८७ लाख २२ हजार चुक्ता पूँजी रहेको यस विकास बैंकले १६ शाखामार्फत गुणस्तरीय सेवा प्रदान गर्दै आएको छ ।
ज्योति विकास बैंक

ज्योति विकास बैंकको स्थापना सन् २०१६ मा भएको हो । यस बैंकको प्रमुख कार्यालय काठमाडौंमा रहेको छ । यो राष्ट्रियस्तरको विकास बैंक हो । यो बैंकले एक सय २३ शाखा कार्यालय मार्फत देशभर सेवा प्रदान गरिरहेको छ । यो बैंकको चुक्ता पूँजी ४३९.५८ करोड रहेको छ ।
कामना सेवा विकास बैंक
कामना सेवा विकास बैंकको स्थापना सन् २०१७ मा भएको हो । यो विकास बैंक सुरुपमा क्षेत्रीयस्तरको विकास बैंकको रुपमा पोखरामा स्थापना भएको हो । कामना विकास बैंक र सेवा विकास बैंक मर्ज भएर कामना सेवा विकास बैंक भएपछि राष्ट्रियस्तरको विकास बैंक बनेको हो । अहिले यस विकास बैंकको केन्द्रीय कार्यालय काठमाडौंमा रहेको छ । यस विकास बैंकले एक सय ३६ शाखामार्फत देशैभरी बैंकिङ सेवा उपलब्ध गराइरहेको छ । बैंकको चुक्ता पूँजी ३२८.१२ करोड रहेको छ ।
कर्णाली डेभलपमेन्ट बैंक
कर्णाली डेभलपमेन्ट बैंकको स्थापना सन् २००४ सालमा भएको हो । यसको केन्द्रीय कार्यालय नेपालगञ्जमा रहेको छ । यो विकास बैंकले ५ जिल्लामा बैंकिङ सेवा उपलब्ध गराइरहेको छ । यस बैंकको चुक्ता पूँजी ५०.२८ करोड रहेको छ । यस बैंकले १९ शाखामार्फत सेवा प्रदान गर्दै आएको छ ।
लुम्बिनी विकास बैंक

लुम्बिनी विकास बैंकको स्थापना सन् २०१७ मा भएको हो । यसको केन्द्रीय कार्यालय काठमाडौंमा रहेको छ । यो राष्ट्रिस्तरको विकास बैंक हो । यस बैंकको चुक्ता पूँजी ३५१.८१ करोड रहेको छ । यस बैंकले ९१ शाखामार्फत देशैभरी बैंकिङ सेवा प्रदान गर्दै आएको छ ।
महालक्ष्मी विकास बैंक

महालक्ष्मी विकास बैंकको स्थापना सन् २०१७ भएको हो । यस बैंकको केन्द्रीय कार्यालय काठमाडौंमा रहेको छ । यो राष्ट्रियस्तरको विकास बैंक हो । यस विकास बैंकका एक सय ४ शाखामार्फत देशैभरी गुणस्तरीय बैंकिङ सेवा उपलब्ध गराइरहेको छ । यस विकास बैंकको चुक्ता पूँजी ४१७.१३ करोड रहेको छ ।
मितेरी डेभलपमेन्ट बैंक
मितेरी डेभलपमेन्ट बैंकको स्थापना सन् २००६ भएको हो । यस विकास बैंकको केन्द्रीय कार्यालय धरानमा रहेको छ । यस विकास बैकले ५ जिल्लामा बैंकिङ सेवा उपलब्ध गराउँदै आएको छ । यस विकास बैंको चुक्ता पूँजी १११.१४ करोड रहेको छ । यस विकास बैंकको १८ शाखा कार्यालयहरु रहेका छन् ।
नारायणी डेभलपमेन्ट बैंक

नारायणी डेभलपमेन्ट बैंकको स्थापना सन् २००१ मा भएको हो । यसको केन्द्रीय कार्यालय चितवनको रत्ननगरमा रहेको छ । यस विकास बैंकका ५ शाखा कार्यालयहरु रहेका छन् । यस विकास बैंकले तीन जिल्लामा बैंकिङ सेवा उपलब्ध गराउँदै आएको छ । यस विकास बैंकको २६.२५ करोड चुक्ता पूँजी रहेको छ ।
सालपा विकास बैंक

सालपा विकास बैंको स्थापना सन् २०१२ मा भएको हो । एक जिल्ला कार्याक्षेत्र रहेको यस विकास बैंकको प्रमुख सेवा कार्यालय खोटाङ जिल्लामा रहेको छ । यस विकास बैंकको निक्षेप १ अर्ब १२ करोड रहेको छ भने बैंकले करिब ९० करोड रुपैयाँ कर्जा लगानी रहेको छ । यस विकास बैंकको चुक्ता पूँजी ३५ करोड रहेको छ । यस विकास बैकले ६ शाखा कार्यालयमार्फत गुणस्तरीय सेवा प्रदान गर्दै आएको छ ।
सप्तकोसी डेभलपमेन्ट बैंक
सप्तकोसी डेभलपमेन्ट बैंकको स्थापना सन् २०१९ मा भएको हो । यस विकास बैंकले ७ जिल्लामा बैंकिङ सेवा उपलब्ध गराउँदै आएको छ । यस विकास बैंको केन्द्रीय कार्यालय कोशी प्रदेशको धनकुटा रहेको छ । यस बैंकले ३५ शाखामार्फत बैंकिङ सेवा प्रदान गर्दै आएको छ । यस बैंकको चुक्ता पूँजी ८३.४३ करोड रहेको छ ।
सांग्रीला डेभलपमेन्ट बैंक
सांग्रीला डेभलपमेन्ट बैंकको स्थापना सन् २०१४ मा भएको हो । यो विकास बैंक सुरुमा क्षेत्रीयसतरको विकास बैंकको रुपमा पोखरामा स्थापना हो । पछि बागेश्वरी विकास बैंकसँग मर्ज भएर राष्ट्रियस्तरको विकास बैंक बनेको हो । अहिले यसको केन्द्रीय कार्यालय काठमाडौंमा रहेको छ । यस विकास बैंकको चुक्ता पूँजी ३४३.१० करोड रहेको छ । एक सय १२ शाखा कार्यालय मार्फत देशैभरी गुणस्तरीय र आधुनिक बैंकिङ सेवा प्रदान गर्दै आएको छ ।
साइन रेसुङ्गा डेभलपमेन्ट बैंक

साइन रेसुङ्गा डेभलपमेन्ट बैंकको स्थापना २०१३ सालमा भएको हो । यसको केन्द्रीय कार्यालय बुटवलमा रहेको छ । यो राष्ट्रिस्तरको विकास बैंक हो । यस विकास बैकको ४७३.३७ करोड चुक्ता पूँजी रहेको छ । साइन रेसुङ्गा डेभलपमेन्ट बैंकले ९० वटा शाखामार्फत देशैभरी गुणस्तरीय बैंकिङ सेवा उपलब्ध गराउँदै आएको छ ।
सिन्धु विकास बैंक
सिन्धु विकास बैंकको स्थापना २०१० मा भएको हो । पाँच जिल्ला कार्यक्षेत्र रहेको यो विकास बैंकको केन्द्रीय कार्यालय बाह्रबिसेमा रहेको छ । यस विकास बैंकको चुक्ता पूँजी ५५.७५ करोड रहेको छ । बैकले २७ वटा शाखामार्फत गुणस्तरीय बैंकिङ सेवा उपलब्ध गराइरहेको छ ।